2025年1-9月中国房地产企业销售业绩排行榜 营销代理视角下的行业分化与突围路径
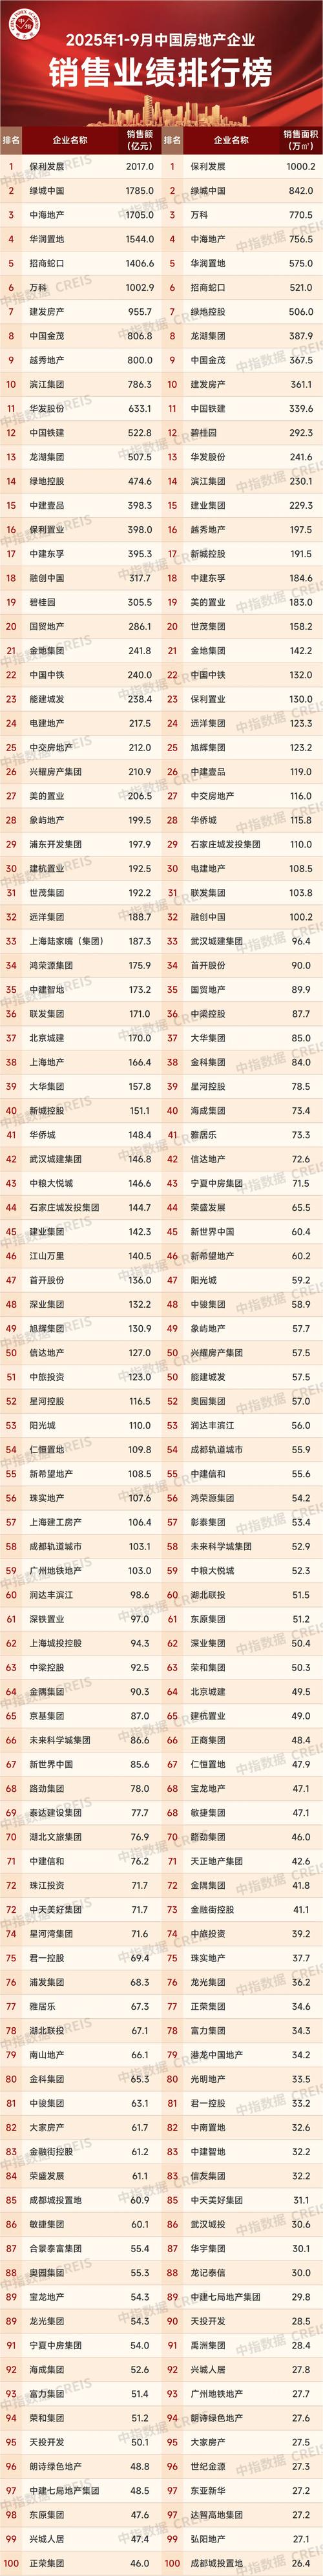
2025年1-9月,中国房地产市场在政策持续托底、需求结构性调整与行业深度出清的三重背景下,交出了一份分化加剧的成绩单。中指研究院、克而瑞等机构相继发布房企销售业绩排行榜,头部房企与中小房企的差距进一步拉大,而营销代理行业作为连接供给与需求的黄金桥梁,正经历从“渠道为王”向“专业赋能”的深刻转型。本文基于2025年前三季度房企销售排行榜数据,结合营销代理市场动态,复盘行业格局并展望第四季度策略走向。\n\n一、榜单速览:央国企主导,头部集中度再攀新高\n\n2025年1-9月,TOP100房企销售总额约为4.2万亿元,同比下降约28%,降幅较2024年同期收窄约6个百分点。从榜单结构看,保利发展、中海地产、华润置地、招商蛇口、绿城中国稳居前五,销售额均突破1800亿元;万科、建发房产、滨江集团紧随其后。TOP10房企销售额合计占比达42.7%,较2024年同期提升3.2个百分点,头部集中度进一步提高。\n\n值得关注的是,央国企及优质混合所有制房企在榜单中的席位超过六成轮动接替小型房企的退出空位。民营房企中仅滨江集团、龙湖集团等少数坚持高信用、强产品力的企业仍位居TOP15。区域型房企如越秀地产、华发股份凭借深耕优势首次闯入TOP20序列。榜单显示,单月销售金额的“季末冲量”现象仍然显著,9月TOP100房企单月销售额环比增长约22%,但同比仍处于下行通道。\n\n二、营销代理的“下半场”:从执行端走向策略中枢\n\n在房企销售承压的背景下,营销代理行业并未同步萎缩,反而因房企降本增效和精细化运营需求,在撮合效率上发挥出更关键的作用。2025年前三季度,重点城市新房销售中,通过代理机构促成的成交占比约为56%,较2024年全年提升3个百分点。营销代理企业与央企、地方国企平台的合作愈加深化,部分头部代理公司凭借数字化系统与渠道资源,在项目蓄客、销售转化环节承担“准营销中台”职能。\n\n从市场格局看,易居企业集团(含克而瑞)、世联行、中原地产、合富辉煌继续保持百强房企合作覆盖面领跑的地位。成长于抖音、快手等短视频平台的“新案场”模式迎来爆发一年:近三成TOP100房企选择与全域运营代投团队合作,以AIGC种草、选址联合运营提升客户到访转化。链家、贝壳已在改善产品渠道通路同时锚定多家国企的外立外观标准化合作研究侧优化线下店头部资源。(下略\
如若转载,请注明出处:http://www.sckelongfdc.com/product/37.html
更新时间:2026-10-31 13:30:45